
 CANTÙ - Tradizionale anticipazione, durante una conferenza stampa, dei dati di bilancio della Cassa Rurale e Artigiana di Cantù che a giorni verranno presentati all'assemblea dei soci. Il presidente Angelo Porro con a fianco il direttore Gianbattista Lanza ha confermato le difficoltà e le complessità dell’anno precedente per la Cassa Rurale canturina. Ciò non ha impedito all'istituto di svolgere pienamente la propria missione di banca del territorio, cooperativa e mutualistica, grazie alla solidità rappresentata da 274 milioni di euro di patrimonio. Banca in utile, il netto si colloca a 2 milioni di euro, nonostante la sforbiciatina dovuta alla solidarietà obbligatoria intra sistema bancario che ha richiesto alla Bcc di Cantù un contributo di ben 3,23 milioni di euro.
A colpo d'occhio, fa impressione la colonna di dati positivi confrontata con le magre performances generali del sistema bancario italiano.
Succintamente, racconta di un istituto che non si è fatto lusingare dalle sirene della finanza "sofisticata", ma ha continuato a servire il territorio attraverso il meccanismo della raccolta e degli impieghi, un navigare sotto costa forte del vallo sicuro rappresentato dagli accantonamenti consistenti opportunamente messi da parte negli anni ruggenti. Il mestiere del banchiere di prossimità che conosce personalmente il proprio correntista ha permesso scelte sugli impieghi che hanno contenuto le sofferenze, immancabili in un contesto di congiuntura economica negativa. Mentre tra le BCC lombarde le sofferenze lorde si collocano all'11,9% degli impieghi, all'11,4% per le rurali nazionali, per non parlare del 10,9% del sistema bancario italiano, la BCC canturina si ferma al 5.76%. Come dire che di ferite ne ha subite metà delle altre banche.
Nel frattempo si è mossa nel mercato acquisendone nuove fette, pur senza inaugurazioni di filiali, anzi con la chiusura di un paio.
Ebbene ha incrementato 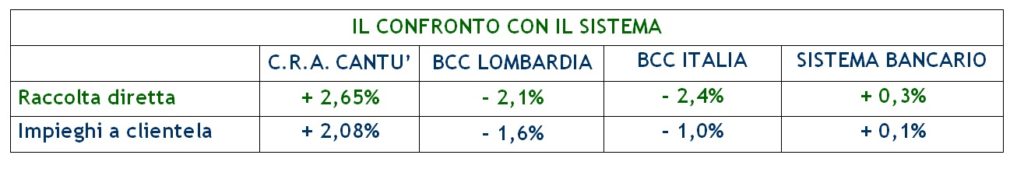 il Prodotto Bancario Lordo (somma di raccolta e impieghi), passato da 4,59 a 4,71 miliardi, con un aumento di 122 milioni di euro.
All’interno di questo valore complessivo acquista un particolare risalto la crescita degli impieghi, cioè dei finanziamenti concessi alla clientela, saliti da 1.698 a 1.733 milioni, con un aumento del 2,08% in controtendenza con il dato del sistema bancario e delle BCC.
Il sostegno all’economia reale si manifesta, tra l’altro, negli oltre 2.750 finanziamenti (mutui, prestiti personali e leasing) erogati nel 2015 per 279.000.000 di euro e negli interventi di sospensione e moratoria di mutui che hanno interessato 247 clienti, di cui 124 famiglie, oltre all’allungamento di 161 finanziamenti.
Sebbene la convenzione provinciale fosse scaduta il 31 dicembre 2014, anche nel 2015 la banca ha continuato a sostenere in autonomia i propri clienti in Cassa Integrazione tramite l’anticipo delle spettanze, a tasso zero e senza spese. In questo senso, dal maggio 2009 sono stati erogati 9,2 milioni di euro a 1.490 lavoratori di 355 aziende diverse.
Sul fronte reddituale, la cura dei dettagli e l’attenta gestione delle attività e passività ha permesso di effettuare 24,2 milioni di accantonamenti, che portano a 91,4 milioni le riserve a copertura del rischio di credito, e di realizzare un utile netto di 2 milioni di euro, nonostante i costi per gli “interventi straordinari” che ammontano a circa 3.230.000 euro (1.171.000 per interventi effettuati dal FGD/FGI a sostegno di BCC in crisi, 730.000 per accantonamento DGS a cui le BCC non possono accedere, 1.329.000 per contributi fondo di risoluzione nazionale per 4 banche NON BCC).
Grazie ai consistenti accantonamenti, le sofferenze nette rappresentano il 2,88% degli impieghi, con una riduzione rispetto al 2,91% del 2014.
L’anno 2015 si può riassumere in questi dati:

| IL CONTO ECONOMICO | ||
| Margine d’interesse | € 37.014.000 | È il risultato dell’attività bancaria di raccolta del risparmio, impieghi a clientela e investimenti |
| Margine di intermediazione | € 65.757.000 | Comprende commissioni e utile su titoli |
| Rettifiche su crediti | € 24.213.000 | Accantonamenti prudenziali |
| Costi operativi | € 37.883.000 | Comprendono i costi per gli “interventi straordinari al”Fondo Nazionale di Risoluzione delle Crisi e del DGS |
| Utile netto | € 2.002.000 | Di cui 1.610.000 vanno ad incremento del Patrimonio |
| LA SOLIDITÀ | ||
| Patrimonio | € 274.003.000 | Garanzia per soci, clienti e risparmiatori |
| Fondi svalutazione | € 91.448.000 | A presidio del rischio di credito |
| CET1 Capital Ratio | 18,24% | È il principale indicatore della solidità di una banca, espresso dal rapporto tra Fondi Propri (Patrimonio) e Attività di rischio ponderate (BCC 16,6% - Sistema bancario 12,3%). Salirà al 18,33% con l’approvazione del Bilancio 2015 |
La banca comunque ha mantenuto erogazioni e interventi sul territorio in linea con gli anni precedenti. Infatti sono stati erogati 1.722.000 euro, a volte sostenendo l'impegno cooperativo delle donazioni come è successo con il recente acquisto di una nuova TAC per l'ospedale di Cantù. La cassa rurale si è messa a fianco e ha completato l'esborso di 1000 benefattori, triplicando gli 80mila euro da essi versati.
Una iniziativa che si ripete da anni è invece rappresentata dai “Bandi comuni” realizzati con la Fondazione provinciale della Comunità comasca (con il sostegno a 15 progetti in ambito socio-sanitario, disagio giovanile, assistenza anziani), così come gli interventi nei quali si propone un “effetto moltiplicatore” delle donazioni effettuate.
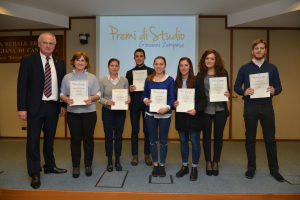 Tra gli interventi più significativi i Premi di studio “Giovanni Zampese”, consegnati a 289 studenti meritevoli per un importo complessivo di 136.400 euro. Il dato progressivo evidenzia che in diciassette anni sono stati assegnati 1.466.800 euro di riconoscimenti a 2.988 studenti.
Non è mancato anche nel 2015 il sostegno a più di 150 società sportive che promuovono l’attività giovanile e dilettantistica.
E poi ancora l'impegno verso la comunità si è spesso concretizzato con l’applicazione di minori tassi di interesse e di commissioni ridotte. In particolare:
- condizioni agevolate applicate ai finanziamenti a tasso speciale (riqualificazione energetica, nuovi investimenti produttivi, partecipazione a manifestazioni fieristiche e al Salone del Mobile di Milano, operazioni tramite i Consorzi di Garanzia Fidi, giovani coppie, ristrutturazione immobili, ecc.) e che hanno generato minori ricavi per la Banca e costi più bassi per i clienti per circa 616.000 euro;
- costi diretti e indiretti per anticipi della Cassa Integrazione (interessi non percepiti e costo del personale addetto) corrispondenti a non meno di 75.000 euro.
Nel fascicolo del bilancio sociale si trova anche il calcolo del “vantaggio per il Socio-Cliente”, stimato per l’anno 2015 in 3.008.000 euro.
La sintesi di quanto illustrato è la seguente:
| TERRITORIO, SOCI E BENE COMUNE | ||
| Elargizioni e contributi | € 1.722.000 | Testimonianza concreta della vicinanza al territorio e alle Comunità locali |
| Contributi indiretti | € 616.000 | Minori ricavi sui 1.504 mutui a condizioni speciali, di cui 532 erogati nel 2015 |
| Anticipi CIG | € 75.000 | Costi diretti e indiretti per gestione anticipi CIG |
| Vantaggio per Socio/cliente | € 3.008.000 | Illustrato nel Bilancio Sociale, è la somma dei vantaggi economici dei Soci che operano con la Banca |
| Autosilo del Corso | € 77.000 | Beneficio per la cittadinanza grazie ai 45 minuti di sosta gratuiti |
| Totale | € 5.498.000 | Valore economico “aggiuntivo” all’utile di esercizio, con effetti immediati e diretti sulle Comunità locali, sul territorio e verso Soci e Clienti |